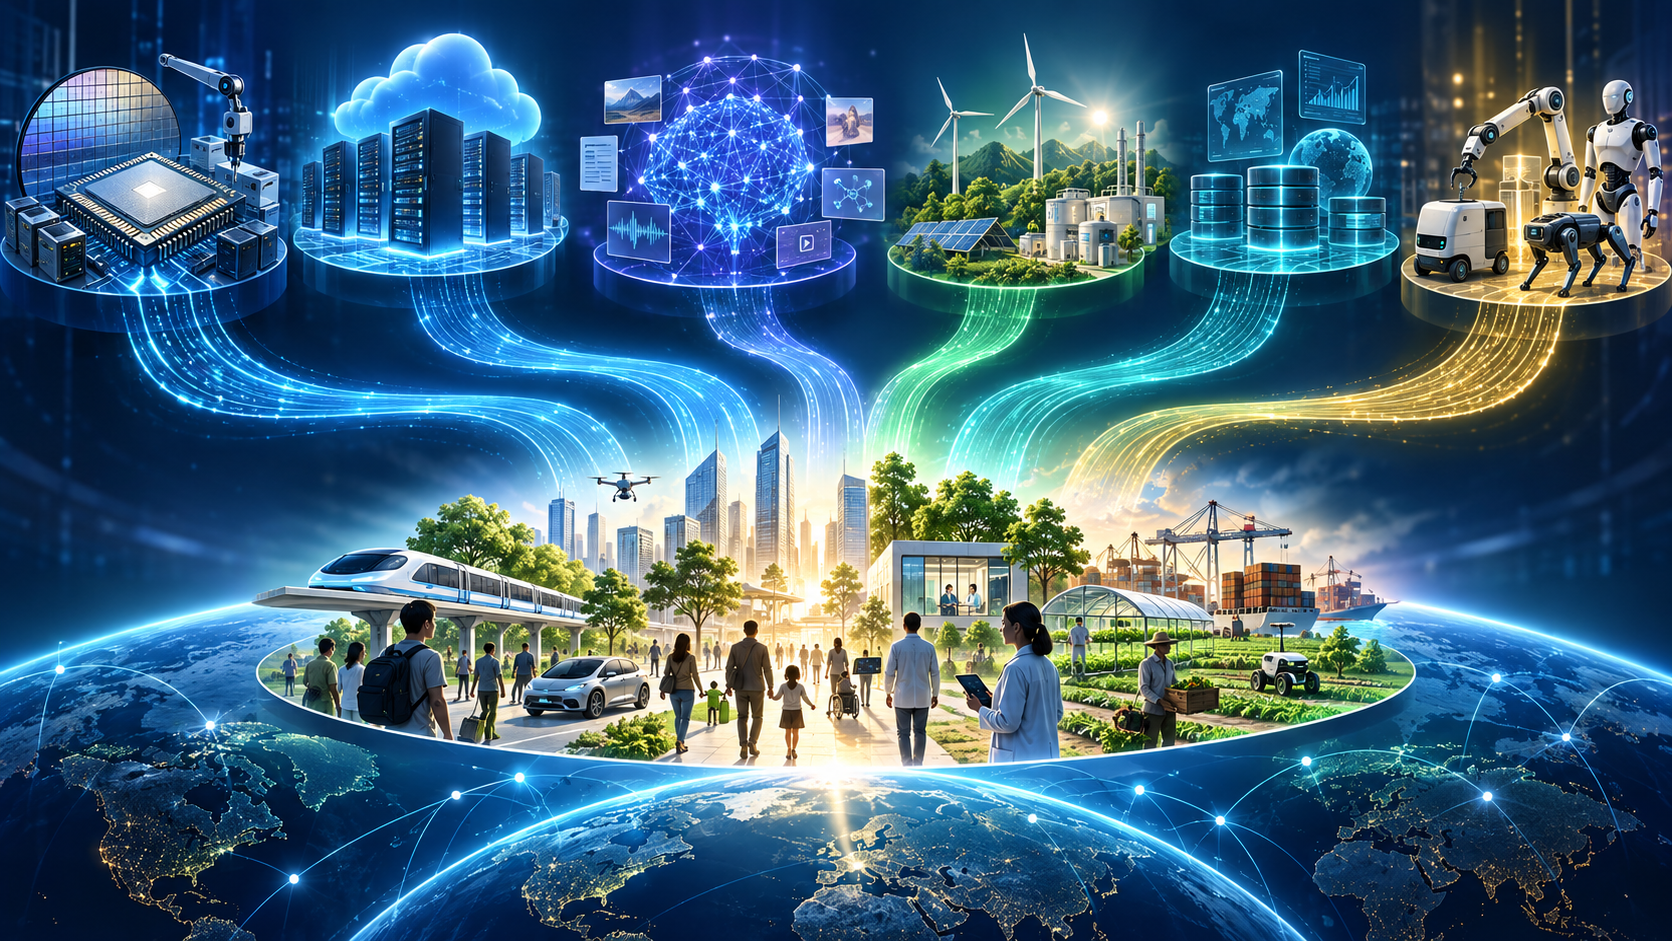
AI 승자는 한 기업으로 끝나지 않을 가능성이 큽니다. AI 승자 조건은 모델 성능뿐 아니라 칩·데이터센터·전력·서비스를 고객의 생산성으로 연결하는 능력입니다. 스탠퍼드 2026 AI Index도 기술·경제·정책을 함께 추적해야 한다고 설명합니다(Stanford AI Index 2026).
현재 선두 기업이 미래의 독점기업이라는 보장은 없습니다. 가격 경쟁, 규제, 오픈 모델 확산으로 수익 구조가 바뀔 수 있습니다.
인프라를 지배하는 기업
추론 수요가 늘수록 GPU·네트워크·메모리와 전력 효율이 중요해집니다. 엔비디아는 에너지·칩·인프라·모델·애플리케이션을 묶은 AI 공장 구조를 제시하며 AI 인프라 승자를 노립니다(NVIDIA AI Factory). 하지만 고객의 자체 칩과 클라우드 사업자 경쟁은 마진을 낮출 수 있습니다.
모델과 플랫폼의 경쟁
모델 경쟁력은 벤치마크 점수보다 비용 대비 정확도, 도구 사용, 안전성, 개발자 생태계로 평가해야 합니다. 오픈 모델이 성능 격차를 줄이면 모델 자체보다 데이터·배포 채널·업무 플랫폼을 가진 기업이 수익을 가져갈 수 있습니다.
현실 세계의 AI
로봇·자율주행·공장 자동화로 확장되는 피지컬 AI 시장은 센서, 시뮬레이션, 안전 인증이 병목입니다. 따라서 하드웨어와 현장 데이터를 함께 확보한 기업이 유리하지만 상용화 기간과 자본비용이 큽니다.
투자자가 볼 위험
대규모 설비투자가 매출로 회수되는지, 전력 확보와 고객 락인이 가능한지 확인해야 합니다. 높은 기대가 이미 주가에 반영됐는지도 보며 AI 투자 리스크를 분산합니다. 젠슨 황의 AI 미래와 한국 증시의 AI 수혜도 참고하세요.
민들레의 생각: 진짜 승자는 가장 큰 모델을 만든 곳이 아니라 AI를 반복 매출과 생산성으로 바꾸는 생태계를 가진 곳일 수 있습니다. 기술·전력·고객 데이터를 함께 점검해야 합니다. 이 글은 투자 권유가 아닌 정보 제공용입니다.


