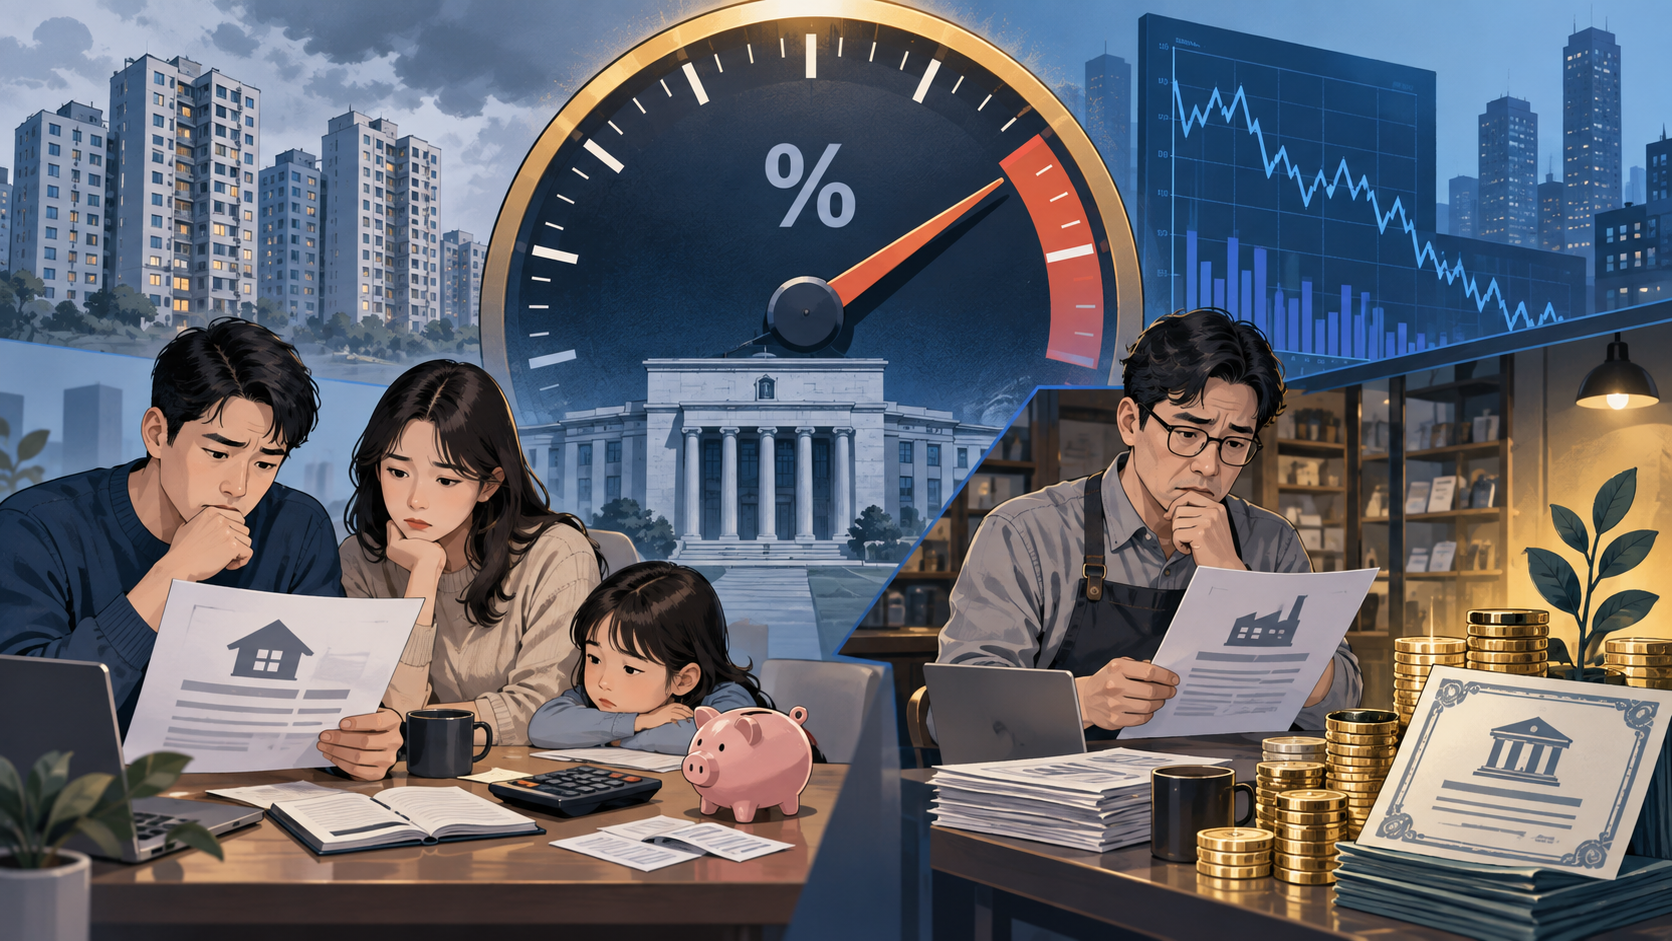
고금리 장기화는 단순히 대출 이자가 오르는 문제가 아닙니다. 소비·투자·부동산 가격의 기준이 바뀌고, 현금흐름이 약한 기업부터 재평가가 시작됩니다.
금리가 오래 높은 상태가 이어질수록 ‘언제 인하하나’보다 차환 만기와 이자 부담을 먼저 확인해야 합니다.
가계와 내수
대출 원리금이 늘어 가계의 소비 여력이 줄고, 변동금리 차주는 부담을 먼저 체감합니다. 부채가 많은 가구는 주택 매수와 큰 지출을 미루며 내수 회복이 늦어질 수 있습니다. IMF도 높은 가계부채와 부동산 익스포저가 고금리 환경의 취약 요인이라고 지적합니다(IMF 금융안정 평가).
기업과 고용
차입 비중이 높은 기업은 이자비용과 차환 비용이 동시에 커집니다. 신규 설비투자와 채용을 늦추고, 수익성이 낮은 사업을 정리할 가능성도 높아집니다. OECD는 높은 금리가 취약 기업의 재융자를 제약하고 부도 위험을 키울 수 있다고 분석했습니다(OECD 경제전망).
부동산과 주식시장
부동산 조정은 거래량 감소, 전세·임대수익률 변화, 프로젝트파이낸싱 부실 순서로 나타날 수 있습니다. 금리와 주식시장의 관계도 업종별로 다릅니다. 성장주는 미래 이익의 현재가치가 낮아지고, 은행·보험은 순이자마진이 방어되는지 확인해야 합니다.
투자자가 볼 지표
고금리 투자전략의 핵심은 만기와 현금흐름입니다. 국채·우량채의 만기를 나누고, 기업은 이자보상배율·순차입금·차환 일정을 점검합니다. 금리에 따른 채권시장 반응과 금리 인상 시 주식 영향도 함께 참고하세요.
민들레의 생각: 금리 인하는 언젠가 오지만, 취약한 차주는 그때까지 버텨야 합니다. 가계부채 부담과 현금흐름을 먼저 관리하는 것이 고금리 국면의 생존 전략입니다. 이 글은 투자 권유가 아닌 정보 제공용입니다.