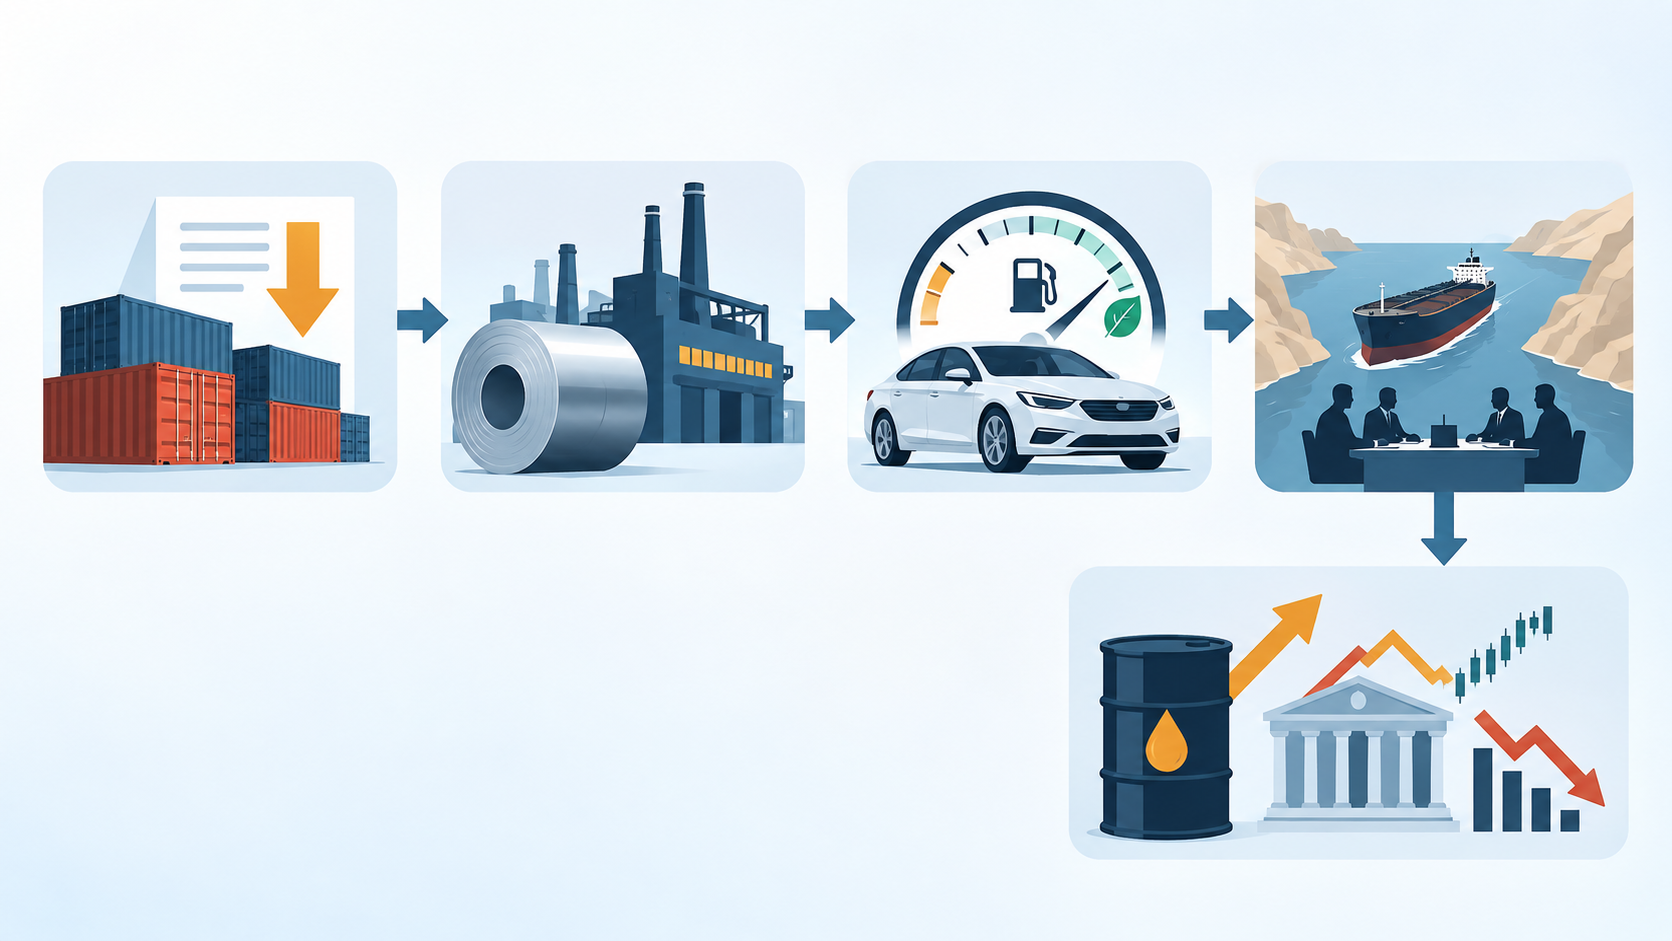
안녕하세요. 민들레입니다. 9월 28~29일 새로 확인된 다섯 소식을 무역·설비투자·자동차·에너지·금리의 연결고리로 정리했습니다.
관세 목록과 투자액은 발표됐지만 적용·착공에는 후속 절차가 남았습니다. 협상 보도도 합의는 아닙니다.
무역과 산업정책
1. 미중은 600억달러 규모 관세완화 목록을 공개했다
미국과 중국은 각각 약 300억달러어치 비민감 품목 목록을 냈습니다. 미국산 1,619개 품목과 중국산 77개 범주가 대상입니다(AP, USTR). 미중 600억달러 관세완화는 소비재 가격과 농산물 수출에 긍정적이지만, 공식 원문은 아직 우대 가능성이 있는 ‘권고’로 표현했습니다.
2. 트럼프는 아이오와 150억달러 제철소를 발표했다
Mesabi Metallics는 2030년 생산, 연간 최대 1,000만톤을 목표로 합니다(AP, 백악관). 미국 150억달러 제철소는 장비·원료 수요를 만들 수 있지만 착공과 조달 구조는 미정입니다.
3. 미국은 자동차 연비 기준을 낮췄다
트럼프 행정부는 2022~2031년형 승용차·경트럭 기준을 다시 설정했습니다(NHTSA, AP). 트럼프 연비 규제 완화는 내연기관차의 규제비용을 낮추지만 전기차·배터리 투자와 장기 연료비에는 부담입니다.
에너지에서 금리까지
4. 미이란 중재는 계속되지만 핵심 조건은 멀다
중재국들은 종전과 해협 재개를 위한 간접 협상을 이어갑니다. 이란은 항만 봉쇄 해제, 동결자산 반환, 원유 제재 면제를 요구했습니다(AP). 미이란 호르무즈 협상이 타결되면 운임·유가가 낮아지지만 일정과 합의문은 없습니다. 호르무즈 해협 리스크의 후속 변수입니다.
5. 유가 불안이 미국 장기금리를 다시 밀어 올렸다
미국 10년물 금리는 장중 5.27%, 30년물은 5.55%까지 올랐고 S&P500은 0.8% 내렸습니다(AP). **미국 10년물 국채금리 5.27%**는 성장주 할인율과 조달비용을 높입니다. 유가 외에도 재정적자와 견조한 경기가 원인입니다. 국채금리 상승 이유도 참고하세요.
민들레의 생각
여기부터는 제 해석입니다. 발표 규모보다 실제 관세율, 착공, 차량 가격, 해협 통항량을 보겠습니다. 풀뿌리 님들도 정책이 현금흐름으로 바뀌는 시차를 확인해 보세요. 이 글은 교육·정보 목적이며 투자 판단과 책임은 투자자에게 있습니다.