안녕하세요. 민들레입니다. 최신 공식 통계 기준 미국 경제성장률은 2026년 2분기 연율 1.5%였습니다. 1분기 2.1%보다 둔화했지만 소비와 투자는 증가했습니다(BEA GDP).
연준은 7월 회의에서 미국 금리 현황을 연방기금금리 3.50~3.75%로 유지했습니다. 세 명의 위원은 25bp 인상을 선호했습니다(FOMC 성명).
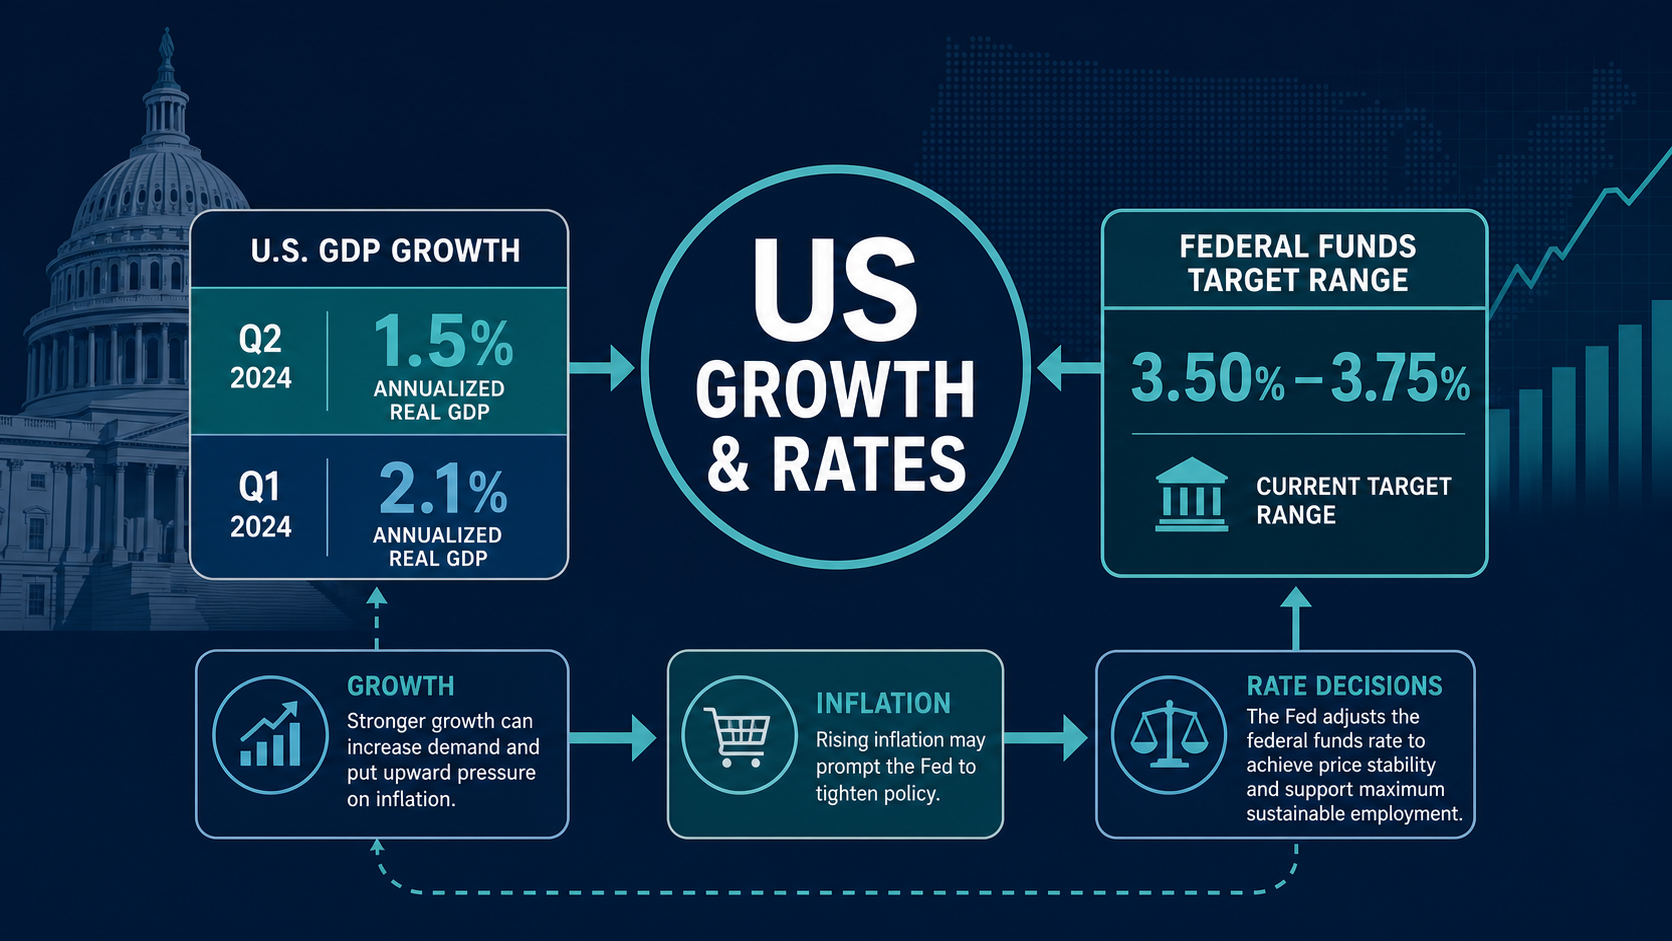
성장률이 말해주는 것
2분기 성장은 소비와 민간투자가 받쳤지만 수입 증가가 GDP를 깎았습니다. 소비가 버티는 동안 기업의 AI·설비투자가 이어지면 연착륙 시나리오가 가능합니다. 반대로 고용과 소비가 동시에 약해지면 금리 인하 기대가 커집니다.
금리 전망의 핵심
연준은 물가가 목표 2%를 웃도는지, 임금과 에너지가 다시 오르는지, 고용이 식는지를 함께 봅니다. 성장률이 낮아도 물가가 높으면 연방기금금리 전망은 쉽게 낮아지지 않습니다. 반대로 물가가 안정되고 고용이 둔화하면 동결 후 인하 여지가 생깁니다.
주가 영향
금리 인상 또는 장기금리 상승은 미래 이익의 할인율을 높여 기술·성장주에 부담입니다. 그러나 경제가 견조해 실적이 금리 부담을 상쇄하면 은행·산업주가 상대적으로 강할 수 있습니다. 금리 인하도 경기침체 때문에 이뤄지면 주가에 호재라고 단정할 수 없습니다. 이것이 금리와 주식 영향이 비선형적인 이유입니다.
투자자 체크리스트
GDP의 연율과 분기 증가율을 구분하고, 소비·고용·PCE 물가·2년물 국채금리를 함께 확인하세요. 9월 금리 전망과 오늘 빅테크 뉴스를 함께 보면 미국 경제 전망과 기업 투자 연결을 파악할 수 있습니다.
민들레의 생각: 미국 성장률 1.5%는 침체도 과열도 아닌 중간 숫자입니다. 숫자 하나로 금리 방향을 예측하기보다 물가·고용·장기금리의 조합을 보세요. 이 글은 정보 제공용입니다.



댓글 없음:
댓글 쓰기